2023年,中國網約車行業在經歷多年高速增長與市場整合后,步入了以技術深度應用與服務模式創新為核心驅動力的新階段。行業競爭格局趨于穩定,頭部平臺優勢鞏固,而發展的焦點日益聚焦于新能源汽車的規模化普及、自動駕駛技術的加速落地,以及服務模式的多元化拓展。技術不僅是提升運營效率的工具,更成為重塑服務生態、拓展價值邊界的關鍵引擎。
一、核心驅動力:新能源汽車普及與綠色出行深化
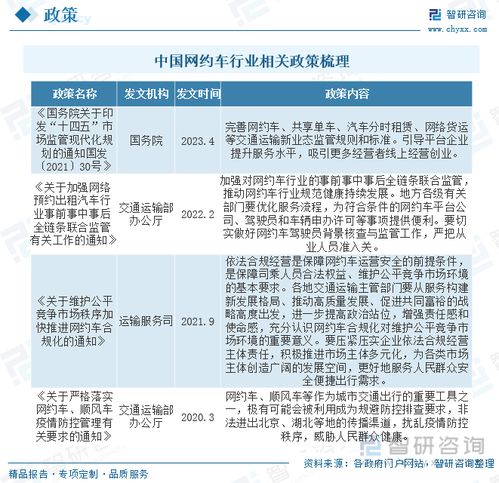
在“雙碳”目標指引下,網約車行業成為交通運輸領域節能減排的重要抓手。2023年,各大平臺加速推廣新能源汽車的力度空前:
- 政策與平臺協同推進:多地出臺規定,新增或更新的網約車原則上優先使用新能源汽車。平臺方通過專項補貼、優先派單、充電服務優惠及合作購車方案等多重激勵,顯著降低了司機換用新能源車的成本和門檻。
- 運營效率與成本優勢凸顯:隨著電池技術提升和充電基礎設施日益完善,新能源網約車的續航焦慮緩解,全生命周期成本低于燃油車的優勢進一步放大,吸引了大量司機加入,綠色車隊規模快速擴張。
- 賦能產業鏈:網約車平臺與汽車制造商、電池企業、充電運營商合作深化,共同推出更適配運營需求的車型及車電分離、電池租賃等創新模式,推動了新能源汽車在B端運營市場的滲透率。
二、前沿探索:自動駕駛技術從測試邁向商業化試運營
自動駕駛是網約車行業面向未來的戰略制高點。2023年,該領域取得了從技術驗證到初步商業化探索的關鍵進展:
- 商業化試點有序展開:在政策支持下,部分城市允許在特定區域開展自動駕駛網約車的商業化收費服務試點。頭部平臺與自動駕駛科技公司緊密合作,投放了數百輛自動駕駛車輛,提供有限范圍的Robotaxi服務,積累真實的運營數據和用戶反饋。
- 技術路線與混合運營:目前以L4級自動駕駛為目標的Robotaxi,多采用安全員隨車的混合模式運營。技術聚焦于復雜城市場景的感知、決策算法優化,以及遠程監控與接管系統的可靠性提升。
- 降本與規模化的長遠挑戰:盡管前景廣闊,但單車硬件成本高昂、法規責任界定、大規模安全驗證等仍是實現全面無人化、規模化運營需要長期攻克的核心挑戰。
三、生態拓展:多元化服務模式滿足分層需求
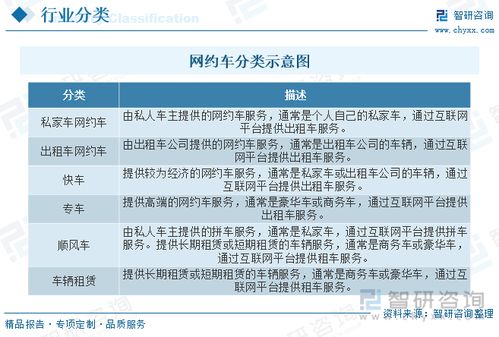
在核心的快車、專車業務之外,2023年網約車平臺積極拓展服務邊界,構建更豐富的移動出行生態:
- 服務精細化與場景化:推出“預約+即時”用車、多日租、包車出行、城際拼車、接送機/站等細分服務,滿足商旅、家庭出游、日常通勤等不同場景的個性化需求。
- 跨界融合與聚合模式:平臺通過聚合模式接入更多中小運力服務商,提升運力覆蓋和響應速度。與本地生活服務(如酒店、旅游、餐飲)深度融合,推出“出行+”套餐,提升用戶粘性與平臺價值。
- 探索新業務增長點:部分平臺試水貨運(網約貨車)、代駕、甚至兩輪電動車租賃等服務,旨在將出行平臺的流量與管理能力向更廣泛的同城物流及短途出行領域延伸。
四、“技術推廣服務”:賦能行業升級的新興力量
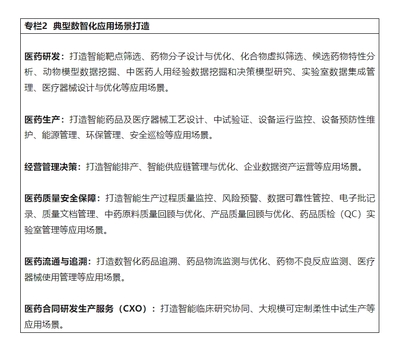
值得注意的是,伴隨上述技術應用的深化,一種名為 “技術推廣服務” 的業態正在興起。這并非指單一技術,而是指為網約車行業提供技術落地應用的整體解決方案與服務,主要包括:
- 新能源汽車運營整體解決方案:為租賃公司或司機提供從車輛選型、金融方案、充電網絡接入、到電池健康管理、退役電池回收的全鏈條服務。
- 自動駕駛車隊運營與管理服務:面向布局Robotaxi的平臺或企業,提供自動駕駛車輛的數據監控、遠程協助、車隊調度、維護保養及線下運營支持等專業服務。
- 數字化與效率提升工具:開發并向行業輸出智能調度算法、安全風控模型、司機培訓系統、碳足跡追蹤平臺等SaaS工具,幫助各類參與者提升運營效率和合規水平。
這類“技術推廣服務”由專業的科技公司、數據公司或平臺自身的開放平臺提供,它降低了行業采納新技術的復雜度,加速了創新技術的規模化應用,正成為推動整個產業升級的重要支撐層。
###
中國網約車行業已從單純的規模競爭,轉向以 “新能源化”為基座、“智能化”為方向、“服務生態化”為拓展 的高質量發展階段。新能源汽車的全面普及是當前確定性最高的趨勢,自動駕駛的商業化進程雖道阻且長但方向明確,而多元化服務則不斷挖掘著存量市場的增量價值。在這個過程中,“技術推廣服務”將扮演至關重要的催化劑角色。行業的競爭,將日益演變為技術整合能力、生態構建能力與可持續運營能力的綜合比拼。